
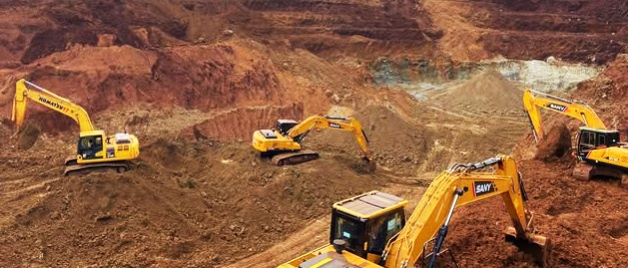
SOFIFI, KOWAR.CO.ID-Badan Pemeriksa Keuangan (BPK) kembali menyoroti lemahnya tata kelola pemungutan Pajak Alat Berat (PAB) di Provinsi Maluku Utara. Temuan ini terungkap dalam Laporan Hasil Pemeriksaan (LHP) atas pengelolaan pendapatan daerah periode 2024 hingga Triwulan III 2025.
Pertanyaan besar muncul, siapa saja perusahaan yang selama ini beroperasi menggunakan alat berat namun luput dari kewajiban pajak?.
BPK menemukan fakta mencengangkan bahwa setidaknya 21 perusahaan pengguna alat berat belum terdaftar dalam basis data Wajib Pajak Alat Berat milik Badan Pendapatan Daerah (Bapenda) Maluku Utara.
Hal ini menunjukkan adanya celah serius dalam sistem pendataan, padahal aktivitas pertambangan, pembangunan infrastruktur, dan industri yang mengandalkan alat berat terus berkembang pesat di wilayah tersebut.
Data Antar Instansi Tidak Terintegrasi

Akar masalah utama yang ditemukan BPK adalah ketidaksinkronan data antara Bapenda dengan sejumlah Organisasi Perangkat Daerah (OPD) teknis. Selama ini, data tidak saling terhubung, sehingga banyak perusahaan yang tersembunyi dari radar perpajakan daerah.
Berdasarkan data Surat Keterangan Layak K3 (SKLK3) dari Dinas Tenaga Kerja dan Transmigrasi (Disnakertrans), tercatat 12 perusahaan memiliki alat berat dengan rincian kepemilikan sebagai berikut:
- PT WMP: 134 unit (terbesar)
- PT MMI: 74 unit
- PT LMI: 18 unit
- PT KRS: 15 unit
- PT AMI: 14 unit
- PT ANI: 13 unit
- PT YNI: 10 unit
- PT WBE: 11 unit
- PT LVMI: 8 unit
- PT HNI: 6 unit
- PT ENI: 2 unit
- PT MUMI: 1 unit
Selain itu, konfirmasi terhadap data perizinan dari Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu (DPMPTSP) menunjukkan adanya 9 perusahaan lain yang juga menggunakan alat berat dalam operasionalnya.
Namun, menurut pemeriksaan BPK, seluruh perusahaan tersebut belum tercatat sebagai wajib pajak sehingga luput dari kewajiban membayar PAB.
Bapenda Akui Pendataan Masih Pasif
Dalam proses pemeriksaan, Kepala Bapenda dan Kepala Bidang Pengelolaan Pendapatan Daerah mengakui bahwa selama ini belum ada koordinasi aktif dengan DPMPTSP maupun OPD teknis lainnya untuk memperoleh data perusahaan pemegang izin usaha.
Data kepemilikan alat berat dari Disnakertrans melalui SKLK3 juga belum pernah dimanfaatkan sebagai dasar ekstensifikasi wajib pajak. Demikian pula dengan data dari sistem Online Single Submission (OSS) yang belum ditarik oleh Bapenda.
Akibatnya, proses pendataan masih sangat bergantung pada inisiatif perusahaan untuk melapor secara sukarela.
“Pendataan wajib pajak selama ini hanya mengandalkan wajib pajak yang melapor tanpa memastikan kesesuaiannya dengan data perizinan yang dimiliki pemerintah,” tulis BPK dalam substansi temuan laporannya.
Kondisi ini diperparah dengan belum optimalnya penggunaan aplikasi E-Tax yang belum diperbarui, sehingga pemerintah daerah kesulitan menerapkan sanksi administratif kepada wajib pajak yang menunggak.
Potensi PAD Belum Tergarap Maksimal
Temuan BPK ini sejalan dengan keluhan Gubernur Maluku Utara, Sherly Tjoanda Laos, yang sebelumnya menyoroti rendahnya penerimaan PAB dibandingkan besarnya aktivitas ekonomi di sektor tersebut.
“Bayangkan, pajak alat berat kita hanya sekitar Rp1,5 miliar, padahal aktivitas dari IUP maupun smelter sangat besar,” ujar Gubernur Sherly.
BPK menilai bahwa lemahnya pendataan menyebabkan potensi Pendapatan Asli Daerah (PAD) belum tergali secara maksimal.
Pentingnya Integrasi Data
Temuan BPK ini menjadi catatan penting bagi Pemprov Maluku Utara untuk segera memperbaiki integrasi data dan memperkuat koordinasi antar-OPD. Tanpa langkah konkret beralih dari pendataan pasif ke pendataan aktif terhadap seluruh pengguna alat berat, potensi PAD dari sektor ini diperkirakan akan tetap jauh dari kapasitas sesungguhnya dan merugikan keuangan daerah. (Tim)




Tinggalkan Balasan